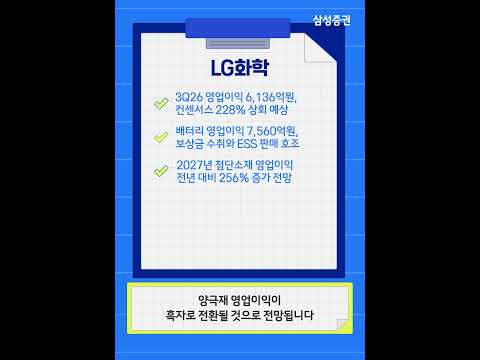
[리서치 핵심터치] LG화학, 3Q26 preview - 자회사 서프라이즈 영향
영상 속 한줄 주장
발표되는 리서치 리포트에 따르면 LG화학의 목표 주가와 매수 의견이 유지됩니다.
출처: 삼성증권 영상 · AI 추출
LG화학의 3분기 영업이익이 자회사 배터리 사업부의 실적 서프라이즈 덕분에 시장 예상치를 크게 상회할 전망입니다. 2027년에는 첨단 소재 사업부의 양극재 실적 턴어라운드로 성장세를 이어갈 것으로 예상되며, 이에 따라 목표 주가와 매수 의견이 유지됩니다.
핵심 요약
- LG화학의 3분기 영업이익이 6,136억 원으로 예상되며, 이는 컨센서스 1,870억 원을 228% 상회하는 수치입니다. 이러한 실적 호조는 주로 배터리 자회사의 서프라이즈 실적에 기인합니다.
- 배터리 자회사는 완성차 업체로부터의 보상금 수치와 판매 호조에 힘입어 7,560억 원의 영업이익을 기록할 것으로 예상됩니다.
- 기초 소재 사업부는 긍정적인 래깅 효과가 부정적 래깅 효과로 전환되면서 1,541억 원의 적자로 전환될 것으로 전망됩니다.
전체 요약과 종목별 의견·실시간 분석을 보려면 로그인하세요.
로그인 / 회원가입