[김도형의 럭키7] 반도체 vs 화장품 / 머니투데이방송 (증시, 증권)
영상 속 한줄 주장
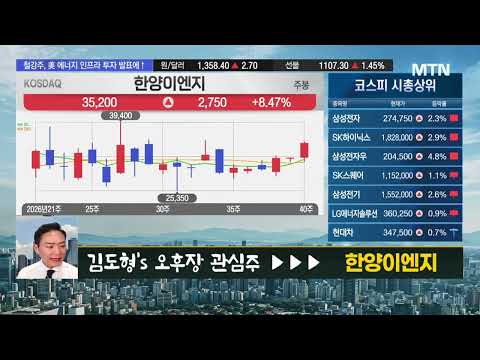
발언자는 반도체 섹터의 긍정적인 전망을 바탕으로 PSK 홀딩스와 한양 ENER의 분할 매수를 추천하며, STI는 목표가를 상향 조정한다.
출처: MTN 머니투데이방송 영상 · AI 추출
반도체 섹터는 마이크론의 실적 서프라이즈와 9월 수출 데이터 호조에 힘입어 강력한 상승세를 보이고 있으며, 화장품 섹터 또한 폭발적인 수출 증가세로 실적 개선이 기대된다. 영상에서는 HBM 관련주인 PSK 홀딩스와 클린룸 관련주인 한양 EN에 대한 긍정적인 전망과 함께 투자 전략을 제시한다.
핵심 요약
- [마이크론 실적 서프라이즈] 마이크론의 실적이 예상치를 상회했으며, 2031년까지 장기 계약 연장은 반도체 메모리 산업의 공급 부족 현상이 지속될 것임을 시사한다. → 발언자는 이를 메모리 산업의 폭발적인 성장세 지속의 근거로 제시하며, 특히 HBM 관련 가격 쇼티지가 확대될 것으로 전망한다.
- [9월 수출 데이터 호조] 9월 잠정 수출 데이터가 폭발적인 성장을 기록하며, 특히 메모리 반도체 부문에서 퀀텀 점프를 보여주었다. → 발언자는 이를 반도체 캐파 증설 확대의 지속성과 2028년 이후에도 쇼티지가 지속될 가능성을 뒷받침하는 근거로 설명하며, HBM 관련 공급 쇼티지가 더욱 확대될 것이라고 예측한다.
- [PSK 홀딩스 분석] PSK 홀딩스는 HBM 및 첨단 패키징 후공정 장비의 핵심 기업으로, 현재 신고가를 돌파하며 19만 원 돌파를 앞두고 있다. → 발언자는 2027년 HBM의 솔드아웃 전망을 근거로 PSK 홀딩스의 매력도가 더욱 높아질 것으로 예상하며, 신규 진입자에게는 5일선 지지 확인 후 접근할 것을 권고한다. 목표가는 20만 원까지 제시한다.
전체 요약과 종목별 의견·실시간 분석을 보려면 로그인하세요.
로그인 / 회원가입