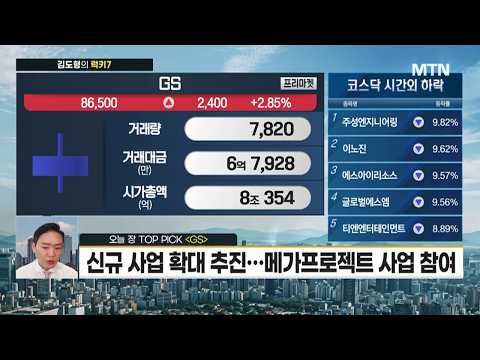
[김도형의 럭키7] SK하이닉스 컨센 대비 소폭 하회 '반도체' / 머니투데이방송 (증시, 증권)
영상 속 한줄 주장
SK하이닉스 저가 매수 기회, SPG 9만 원 목표, 인바디 6.5만 원, 한국콜마 12만 원, GS 10만 원 목표가 유지.
출처: MTN 머니투데이방송 영상 · AI 추출
SK하이닉스는 실적 발표 후 컨센서스를 소폭 하회하며 하락했으나, 사상 최대 실적 개선과 하반기 디램 가격 인상 기대감으로 저가 매수 기회가 될 수 있습니다. 피지컬 AI 관련주 SPG는 로봇 부품 사업 확장으로 9만 원 목표가를 유지하며, 인바디는 65,000원, 한국콜마는 전고점 12만 원을 목표로 대응 가능합니다. GS는 AI 데이터센터 및 유가 상승으로 인한 정제마진 확대 기대감으로 10만 원을 목표로 합니다.
핵심 요약
- [사실] SK하이닉스의 2분기 실적이 컨센서스를 소폭 하회했으나, 사상 최대 실적 개선세를 이어가고 있으며 하반기 디램 가격 인상 기대감이 있습니다. → [의미] 단기적인 실망 매물 출회 후 저가 매수 기회가 발생할 수 있으며, ADR 상장으로 인한 주주환원 언급 부재는 단기 리스크 요인입니다. → [투자자 시사점] 120일선 미만 하회 구간에서 포워드 PER 3.6배 수준으로 저가 매력 확대 가능성이 있으며, 조정 이후 턴어라운드를 기대할 수 있습니다. (start_seconds: 200)
- [사실] 피지컬 AI 산업 확대와 함께 미국 로보틱스 법안 발휘 등 관련 이슈가 부각되고 있습니다. → [의미] 로봇 액추에이터 SDD 9월 양산 예정 등으로 본격적인 매출 확대 기대감이 높아지고 있습니다. → [투자자 시사점] SPG는 감속기에서 액추에이터로 확장, 고마진 로봇 부품 회사로 체질 개선 기대감에 따라 트레이딩 관점에서 9만 원 목표가를 유지합니다. (start_seconds: 300)
- [사실] 인바디는 7월 고점 이후 큰 폭 조정을 보였으나 60일선 지지를 받고 있으며, GLP-1 계열 약품 판매 호조로 가정용 체중계 수요 증가가 예상됩니다. → [의미] 시장 대비 하방 경직성을 보이며, 2분기 실적 개선 기대감으로 주가 상승 여력이 있습니다. → [투자자 시사점] 스윙 관점에서는 65,000원, 트레이딩 관점에서는 53,000원을 목표가로 설정하고 대응할 수 있습니다. (start_seconds: 480)
전체 요약과 종목별 의견·실시간 분석을 보려면 로그인하세요.
로그인 / 회원가입