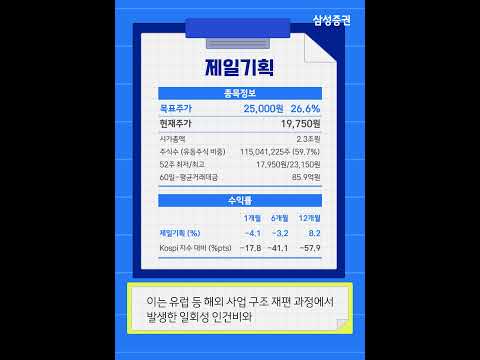
[리서치 핵심터치] 제일기획, 실적은 견고, 시장의 시선은 수주로
영상 속 한줄 주장
제일기획은 단기 실적 부진에도 불구하고 디지털 및 D2C 사업 성장성과 매력적인 배당 수익률을 바탕으로 보유 관점을 유지할 필요가 있습니다.
출처: 삼성증권 영상 · AI 추출
제일기획은 1분기 매출총이익은 증가했으나, 해외 사업 구조 재편 및 AI 투자비 증가, 통상임금 판결 등으로 영업이익은 컨센서스를 하회했습니다. 하지만 디지털 및 D2C 사업 중심으로 성장 기반을 유지하고 있으며, 플랫폼 운영 및 콘텐츠 제작 역량 강화, D2C 사업 확대를 통해 외형 성장이 기대됩니다. 또한, 60% 배당 성향 기준 올해 예상 배당수익률은 6.8~8% 수준으로 배당 매력도 유효한 것으로 판단됩니다.
핵심 요약
- [사실] 제일기획 1분기 매출 총이익 4,423억 원 (전년 대비 2% 증가), 영업 이익 365억 원 (전년 대비 37.6% 감소), 컨센서스 27% 하회 → [의미] 해외 사업 구조 재편 일회성 인건비, AI 및 데이터 사이언스 투자비 증가, 통상임금 판결에 따른 퇴직급여 충단금 반영으로 인한 인건비 증가가 영업이익 감소의 주요 원인임 → [투자자 시사점] 단기적인 실적 부진은 일회성 요인으로 인한 것이며, 장기적인 성장 동력은 유지되고 있음을 인지해야 합니다.
- [사실] 디지털 및 BTL 사업 중심의 성장 흐름 유지, 플랫폼 운영 및 콘텐츠 제작 역량 강화, D2C 사업 확대 → [의미] 제일기획이 미래 성장 동력으로 삼고 있는 디지털 전환 및 고객 직접 판매(D2C) 사업에서 긍정적인 성과를 보이며 외형 성장을 이어갈 것으로 전망됨 → [투자자 시사점] 향후 제일기획의 성장성은 이러한 신사업 부문의 성과에 크게 좌우될 것이므로 관련 지표를 주목할 필요가 있습니다.
- [사실] 배당 성향 60% 기준, 올해 예상 배당 수익률 6.8~8% 수준 → [의미] 현재 주가 수준에서 매력적인 배당 수익률을 기대할 수 있음 → [투자자 시사점] 배당 투자를 선호하는 투자자에게는 매력적인 투자 포인트가 될 수 있으며, 이는 주가 하방 경직성을 제공하는 요인이 될 수 있습니다.
전체 요약과 종목별 의견·실시간 분석을 보려면 로그인하세요.
로그인 / 회원가입