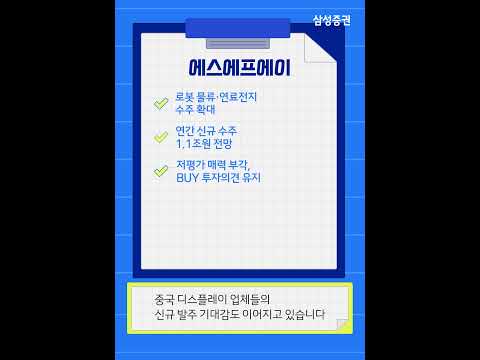
[리서치 핵심터치] 에스에프에이, 신규 수주 증가에도 여전한 저평가
영상 속 한줄 주장
SFA는 1분기 실적 부진에도 신규 수주 증가 및 신성장 동력 확보로 목표 주가 37,000원을 유지하며 매수 관점을 유지합니다.
출처: 삼성증권 영상 · AI 추출
SFA는 1분기 시장 예상치를 하회하는 실적을 기록했으나, 로봇 물류(RMH)와 연료 전지 부문 중심의 신규 수주 증가로 연간 수주액이 55% 증가할 것으로 예상됩니다. 이에 따라 목표 주가 37,000원과 '바이' 투자의견이 유지됩니다.
핵심 요약
- [사실] SFA는 1분기 영업이익 154억 원을 기록하며 시장 예상치를 하회했습니다. 이는 자회사 SFA 반도체의 적자 확대와 CIS 부진의 영향입니다. → [의미] 단기적으로는 실적 부진 요인이 있었으나, 핵심 사업 부문의 성장성은 유지되고 있습니다. → [투자자 시사점] 현재 주가 수준에서 신규 수주 증가에 따른 실적 개선 기대감을 바탕으로 접근해 볼 수 있습니다.
- [사실] 1분기 신규 수주에서 로봇 물류(RMH) 부문이 44%, 연료 전지 부문이 18%를 차지하며 성장을 견인했습니다. → [의미] SFA는 기존 반도체/디스플레이 장비 외에 신성장 동력으로 로봇 물류 및 연료 전지 사업을 성공적으로 확대하고 있습니다. → [투자자 시사점] 이들 신규 사업 부문의 수주 증가는 향후 SFA의 실적 성장성을 뒷받침하는 핵심 동력이 될 것입니다.
- [사실] 올해 연간 신규 수주액은 전년 대비 55% 증가한 1.1조 원으로 예상되며, 중국 디스플레이 업체의 발주 기대감도 존재합니다. → [의미] SFA는 이미 상당한 수주 증가 모멘텀을 확보했으며, 추가적인 수주 가능성도 높아 긍정적인 실적 전망을 기대할 수 있습니다. → [투자자 시사점] 현재 주가는 2026년 기준 주가순자산비율(PB) 0.8배 수준으로 저평가되어 있어, 목표 주가 37,000원 달성 가능성을 염두에 두고 투자할 만합니다.
전체 요약과 종목별 의견·실시간 분석을 보려면 로그인하세요.
로그인 / 회원가입